Domain starke-wirtschaft.de kaufen?
Wir ziehen mit dem Projekt
starke-wirtschaft.de um.
Sind Sie am Kauf der Domain
starke-wirtschaft.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain starke-wirtschaft.de kaufen?
Wie können Finanzinstitute das Kreditrisiko minimieren, um ihre finanzielle Stabilität zu gewährleisten?
Finanzinstitute können das Kreditrisiko minimieren, indem sie strenge Kreditrichtlinien und -verfahren implementieren, um die Kreditwürdigkeit der Kreditnehmer zu bewerten. Sie können auch Diversifizierung anstreben, indem sie ihre Kreditportfolios auf verschiedene Branchen und Regionen verteilen. Zudem können sie Sicherheiten und Bürgschaften von Kreditnehmern verlangen, um das Risiko von Kreditausfällen zu reduzieren. **
Welche Arten von Sparprodukten bieten Banken und Finanzinstitute für langfristige Mittelbesparung und Investitionen an?
Banken und Finanzinstitute bieten für langfristige Mittelbesparung und Investitionen unter anderem Festgeldkonten, Sparpläne und Investmentfonds an. Diese Produkte ermöglichen es Kunden, ihr Geld über einen längeren Zeitraum anzulegen und Renditen zu erzielen. Je nach Risikobereitschaft und Anlagezielen können verschiedene Sparprodukte gewählt werden. **


Ähnliche Suchbegriffe für Finanzinstitute
Top-Angebote
Produkte zum Begriff Finanzinstitute:
-
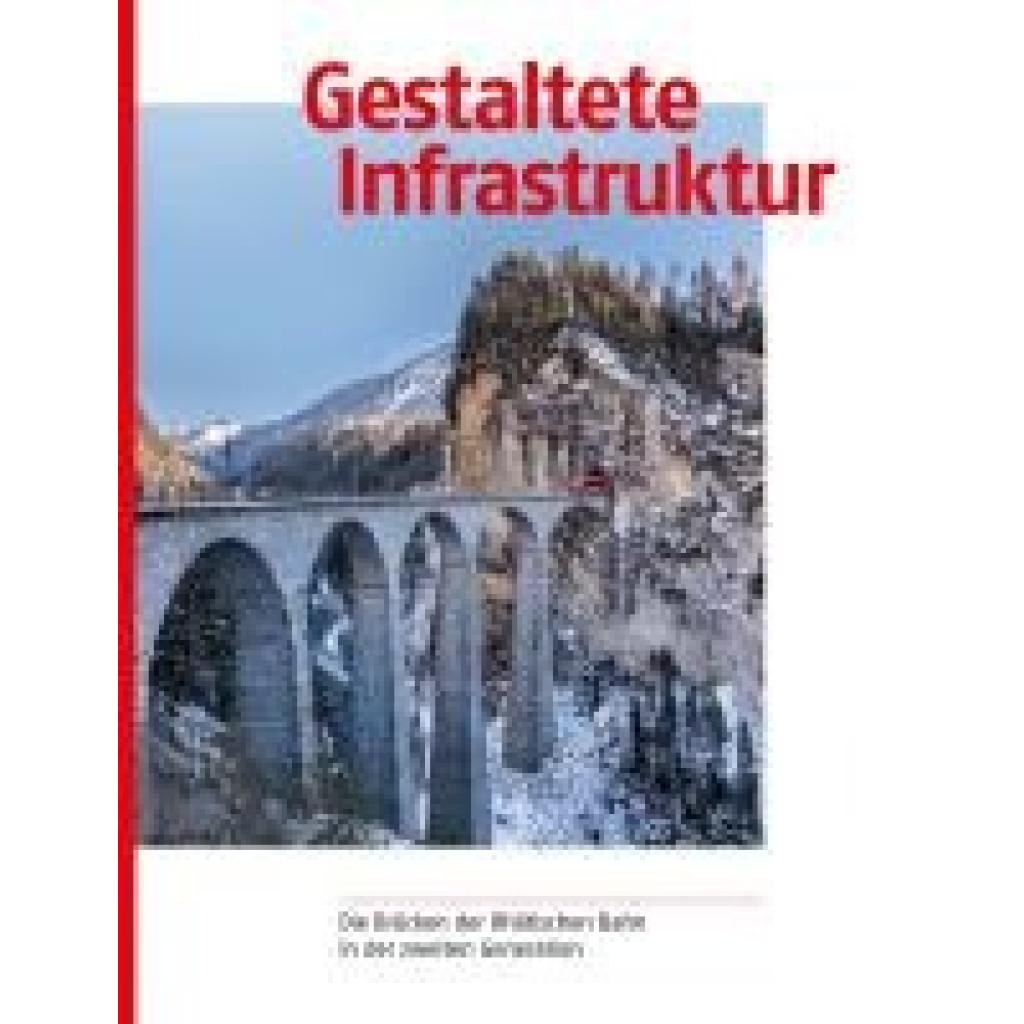
Baumann, Karl: Gestaltete InfrastrukturGestaltete Infrastruktur , Die Brücken der Rhätischen Bahn in der zweiten Generation , Tagfahrlichter > Lichter & Leuchten , Erscheinungsjahr: 20241024, Produktform: Leinen, Autoren: Baumann, Karl~Hegner-van Rooden, Clementine, Seitenzahl/Blattzahl: 240, Abbildungen: 130 farbige und 50 s/w-Abbildungen, Keyword: Aldo Chitvanni; Andreas Galmarini; Balz Amrein; Brückenbau; Christian Florin; Claudio Tschuor; Clementine Hegner-van Rooden; Eisenbahn; Eisenbahnbrücken; Erhalt und Erneuerung; Franz Looser; Fredy Fanger; Gabriel Derungs; Gebirgsbahn; Graubünden; Infrastruktur; Ingenieurbau; Jürg Conzett; Karl Baumann; Landwasserviadukt; Langwieserviadukt; Markus Schneider; Michael Egger; Monika Schenk; Nicola Pitaro; Rafael Wyrsch; Renato Fasciati; Rhätische Bahn; Schweiz; UNESCO Welterbe Albulabahn; UNESCO Welterbe Berninabahn, Fachschema: Graubünden~Architektur - Baukunst~Bau / Baukunst~Entwurf / Architektur~Bau / Bautechnik~Bautechnik, Fachkategorie: Architektur, Warengruppe: HC/Architektur, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 297, Breite: 232, Höhe: 24, Gewicht: 1672, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik,68,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Meldewesen für Finanzinstitute, Fachbücher von Christian Cech, Silvia HelmreichDieses Buch beleuchtet für Banken, Versicherungen und andere Finanzinstitute sämtliche gesetzlich vorgeschriebenen Meldungen an die Aufsichtsbehörden. Finanzinstitute, insbesondere Kreditinstitute, unterliegen aufgrund ihrer Bedeutung für die Finanzmärkte weitaus strengeren Vorschriften und Meldeverpflichtungen als andere Unternehmen, denn Verwerfungen in diesem Bereich können gravierende Auswirkungen auf gesamte Volkswirtschaften haben. Ziel der Bankenaufsicht und der Aufsicht anderer Finanzinstitute ist es, die Zahl der Insolvenzen in diesem Bereich gering zu halten und so die Stabilität des Finanz- und Währungssystems zu gewährleisten. Damit die Aufsichtsbehörden die eingegangenen Risiken und die finanzielle Stabilität der Institute beurteilen können, müssen diese verpflichtend regelmässige Meldungen an die Aufsicht übermitteln. Ziel dieses Buches ist es, Praktikern sowie Personen a.54,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie beeinflusst dezentrale Finanzierung die traditionellen Banken und Finanzinstitute in Bezug auf Kreditvergabe und Investitionen?
Dezentrale Finanzierung ermöglicht es den Verbrauchern, direkt auf Kredite zuzugreifen, ohne auf traditionelle Banken angewiesen zu sein. Dies könnte dazu führen, dass traditionelle Banken weniger Kredite vergeben, da sie mit einer erhöhten Konkurrenz konfrontiert sind. Gleichzeitig könnten traditionelle Finanzinstitute ihre Investitionen in neue Technologien und Innovationen erhöhen, um wettbewerbsfähig zu bleiben. Die dezentrale Finanzierung könnte auch dazu führen, dass traditionelle Banken ihre Kreditvergabeprozesse überdenken und effizienter gestalten, um mit den Veränderungen in der Finanzbranche Schritt zu halten. **
-
Welche Auswirkungen hat die Finanzkrise auf die globale Wirtschaft, die politische Stabilität und das Vertrauen der Verbraucher in Finanzinstitute?
Die Finanzkrise hat zu einer globalen wirtschaftlichen Rezession geführt, die zu Arbeitsplatzverlusten, Unternehmensinsolvenzen und einem Rückgang des Handels geführt hat. Die politische Stabilität wurde durch die Unzufriedenheit der Bürger mit den Regierungen und der Wirtschaftspolitik beeinträchtigt. Das Vertrauen der Verbraucher in Finanzinstitute wurde durch Bankenpleiten, Bailouts und Skandale erschüttert, was zu einem Rückgang der Einlagen und Investitionen führte. Die Krise hat auch zu einer verstärkten Regulierung des Finanzsektors geführt, um das Vertrauen der Verbraucher wiederherzustellen und zukünftige Krisen zu verhindern. **
-
Wie können Finanzinstitute effektiv Geldwäsche verhindern?
Finanzinstitute können effektiv Geldwäsche verhindern, indem sie strenge Kundenidentifikationsverfahren implementieren, verdächtige Transaktionen überwachen und melden sowie regelmäßige Schulungen für Mitarbeiter anbieten. Zudem ist die Einhaltung von Geldwäschevorschriften und die Zusammenarbeit mit Behörden und anderen Finanzinstituten entscheidend, um Geldwäsche effektiv zu bekämpfen. Die Nutzung von Technologien wie KI und Blockchain kann auch dabei helfen, Geldwäsche zu erkennen und zu verhindern. **
-
Was sind die grundlegenden Kapitalanforderungen für Finanzinstitute und wie beeinflussen sie die Stabilität des Finanzsystems? Warum sind Kapitalanforderungen für Banken und Finanzinstitute wichtig und wie werden sie festgelegt?
Die grundlegenden Kapitalanforderungen für Finanzinstitute sind Mindestkapitalquoten, die sicherstellen sollen, dass Banken genügend Eigenkapital haben, um Verluste abzudecken. Sie beeinflussen die Stabilität des Finanzsystems, indem sie sicherstellen, dass Banken widerstandsfähig gegen finanzielle Schocks sind. Kapitalanforderungen werden von Aufsichtsbehörden festgelegt, basierend auf Risikofaktoren wie Kreditrisiko, Marktrisiko und operationellem Risiko. **

Wie können Finanzinstitute das Bonitätsrisiko bei der Kreditvergabe minimieren, um die finanzielle Stabilität zu gewährleisten?
Finanzinstitute können das Bonitätsrisiko bei der Kreditvergabe minimieren, indem sie eine gründliche Bonitätsprüfung der Kreditnehmer durchführen. Dazu gehören die Überprüfung der Kreditwürdigkeit, der Einkommensverhältnisse und der bestehenden Schulden. Zudem können Finanzinstitute Sicherheiten oder Bürgschaften als Absicherung für den Kredit verlangen. Eine strengere Kreditvergabepolitik und die Festlegung von klaren Kriterien für die Kreditvergabe können ebenfalls dazu beitragen, das Bonitätsrisiko zu minimieren. Darüber hinaus ist eine regelmäßige Überwachung der Kreditportfolios und eine frühzeitige Identifizierung von Risiken entscheidend, um die finanzielle Stabilität zu gewährleisten. **
Was sind die grundlegenden Kapitalanforderungen für Finanzinstitute und wie beeinflussen sie die Stabilität des Finanzsystems?
Die grundlegenden Kapitalanforderungen für Finanzinstitute sind Mindestkapitalquoten, die von Regulierungsbehörden festgelegt werden, um sicherzustellen, dass Banken ausreichend Kapital haben, um Verluste abzudecken. Sie tragen zur Stabilität des Finanzsystems bei, indem sie sicherstellen, dass Banken widerstandsfähig gegen finanzielle Schocks sind und das Risiko von Bankenpleiten verringern. Eine angemessene Kapitalausstattung schützt Einleger, minimiert die Wahrscheinlichkeit von Finanzkrisen und trägt zur Vertrauensbildung in das Bankensystem bei. **
Top-Angebote
Produkte zum Begriff Finanzinstitute:
-
WIN - Wachstum, Innovation, Nachhaltigkeit, Gebundene Ausgabe von Arbeit und Technologie Thüringer Ministerium für Wirtschaft, Hoffmann Und Campe,Win - Wachstum, Innovation, Nachhaltigkeit, Gebundene Ausgabe Von Arbeit Und Technologie Thüringer Ministerium Für Wirtschaft, Hoffmann Und Campe, 978-3-455-50247-3, Seitenanzahl: 30424,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Baumann, Karl: Gestaltete InfrastrukturGestaltete Infrastruktur , Die Brücken der Rhätischen Bahn in der zweiten Generation , Tagfahrlichter > Lichter & Leuchten , Erscheinungsjahr: 20241024, Produktform: Leinen, Autoren: Baumann, Karl~Hegner-van Rooden, Clementine, Seitenzahl/Blattzahl: 240, Abbildungen: 130 farbige und 50 s/w-Abbildungen, Keyword: Aldo Chitvanni; Andreas Galmarini; Balz Amrein; Brückenbau; Christian Florin; Claudio Tschuor; Clementine Hegner-van Rooden; Eisenbahn; Eisenbahnbrücken; Erhalt und Erneuerung; Franz Looser; Fredy Fanger; Gabriel Derungs; Gebirgsbahn; Graubünden; Infrastruktur; Ingenieurbau; Jürg Conzett; Karl Baumann; Landwasserviadukt; Langwieserviadukt; Markus Schneider; Michael Egger; Monika Schenk; Nicola Pitaro; Rafael Wyrsch; Renato Fasciati; Rhätische Bahn; Schweiz; UNESCO Welterbe Albulabahn; UNESCO Welterbe Berninabahn, Fachschema: Graubünden~Architektur - Baukunst~Bau / Baukunst~Entwurf / Architektur~Bau / Bautechnik~Bautechnik, Fachkategorie: Architektur, Warengruppe: HC/Architektur, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 297, Breite: 232, Höhe: 24, Gewicht: 1672, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik,68,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie können Finanzinstitute das Kreditrisiko minimieren, um ihre finanzielle Stabilität zu gewährleisten?
Finanzinstitute können das Kreditrisiko minimieren, indem sie strenge Kreditrichtlinien und -verfahren implementieren, um die Kreditwürdigkeit der Kreditnehmer zu bewerten. Sie können auch Diversifizierung anstreben, indem sie ihre Kreditportfolios auf verschiedene Branchen und Regionen verteilen. Zudem können sie Sicherheiten und Bürgschaften von Kreditnehmern verlangen, um das Risiko von Kreditausfällen zu reduzieren. **
-
Welche Arten von Sparprodukten bieten Banken und Finanzinstitute für langfristige Mittelbesparung und Investitionen an?
Banken und Finanzinstitute bieten für langfristige Mittelbesparung und Investitionen unter anderem Festgeldkonten, Sparpläne und Investmentfonds an. Diese Produkte ermöglichen es Kunden, ihr Geld über einen längeren Zeitraum anzulegen und Renditen zu erzielen. Je nach Risikobereitschaft und Anlagezielen können verschiedene Sparprodukte gewählt werden. **
-
Wie beeinflusst dezentrale Finanzierung die traditionellen Banken und Finanzinstitute in Bezug auf Kreditvergabe und Investitionen?
Dezentrale Finanzierung ermöglicht es den Verbrauchern, direkt auf Kredite zuzugreifen, ohne auf traditionelle Banken angewiesen zu sein. Dies könnte dazu führen, dass traditionelle Banken weniger Kredite vergeben, da sie mit einer erhöhten Konkurrenz konfrontiert sind. Gleichzeitig könnten traditionelle Finanzinstitute ihre Investitionen in neue Technologien und Innovationen erhöhen, um wettbewerbsfähig zu bleiben. Die dezentrale Finanzierung könnte auch dazu führen, dass traditionelle Banken ihre Kreditvergabeprozesse überdenken und effizienter gestalten, um mit den Veränderungen in der Finanzbranche Schritt zu halten. **
-
Welche Auswirkungen hat die Finanzkrise auf die globale Wirtschaft, die politische Stabilität und das Vertrauen der Verbraucher in Finanzinstitute?
Die Finanzkrise hat zu einer globalen wirtschaftlichen Rezession geführt, die zu Arbeitsplatzverlusten, Unternehmensinsolvenzen und einem Rückgang des Handels geführt hat. Die politische Stabilität wurde durch die Unzufriedenheit der Bürger mit den Regierungen und der Wirtschaftspolitik beeinträchtigt. Das Vertrauen der Verbraucher in Finanzinstitute wurde durch Bankenpleiten, Bailouts und Skandale erschüttert, was zu einem Rückgang der Einlagen und Investitionen führte. Die Krise hat auch zu einer verstärkten Regulierung des Finanzsektors geführt, um das Vertrauen der Verbraucher wiederherzustellen und zukünftige Krisen zu verhindern. **
Ähnliche Suchbegriffe für Finanzinstitute
-
Meldewesen für Finanzinstitute, Fachbücher von Christian Cech, Silvia HelmreichDieses Buch beleuchtet für Banken, Versicherungen und andere Finanzinstitute sämtliche gesetzlich vorgeschriebenen Meldungen an die Aufsichtsbehörden. Finanzinstitute, insbesondere Kreditinstitute, unterliegen aufgrund ihrer Bedeutung für die Finanzmärkte weitaus strengeren Vorschriften und Meldeverpflichtungen als andere Unternehmen, denn Verwerfungen in diesem Bereich können gravierende Auswirkungen auf gesamte Volkswirtschaften haben. Ziel der Bankenaufsicht und der Aufsicht anderer Finanzinstitute ist es, die Zahl der Insolvenzen in diesem Bereich gering zu halten und so die Stabilität des Finanz- und Währungssystems zu gewährleisten. Damit die Aufsichtsbehörden die eingegangenen Risiken und die finanzielle Stabilität der Institute beurteilen können, müssen diese verpflichtend regelmässige Meldungen an die Aufsicht übermitteln. Ziel dieses Buches ist es, Praktikern sowie Personen a.54,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Systemrelevante Finanzinstitute, Taschenbuch von Jacob Kleinow, Springer Fachmedien Wiesbaden GmbH, 978-3-658-14595-8Systemrelevante Finanzinstitute, Taschenbuch Von Jacob Kleinow, Springer Fachmedien Wiesbaden Gmbh, 978-3-658-14595-8, Seitenanzahl: 28859,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Neue Geschäftsmodelle für Finanzinstitute - Datenanalyse, Digitale Technologien und Wertewandel als Impulsgeber, Gebundene Ausgabe von , SpringerNeue Geschäftsmodelle Für Finanzinstitute - Datenanalyse, Digitale Technologien Und Wertewandel Als Impulsgeber, Gebundene Ausgabe Von, Springer Fachmedien Wiesbaden Gmbh, 978-3-658-35898-3, Seitenanzahl: 8044,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie können Finanzinstitute effektiv Geldwäsche verhindern?
Finanzinstitute können effektiv Geldwäsche verhindern, indem sie strenge Kundenidentifikationsverfahren implementieren, verdächtige Transaktionen überwachen und melden sowie regelmäßige Schulungen für Mitarbeiter anbieten. Zudem ist die Einhaltung von Geldwäschevorschriften und die Zusammenarbeit mit Behörden und anderen Finanzinstituten entscheidend, um Geldwäsche effektiv zu bekämpfen. Die Nutzung von Technologien wie KI und Blockchain kann auch dabei helfen, Geldwäsche zu erkennen und zu verhindern. **
-
Was sind die grundlegenden Kapitalanforderungen für Finanzinstitute und wie beeinflussen sie die Stabilität des Finanzsystems? Warum sind Kapitalanforderungen für Banken und Finanzinstitute wichtig und wie werden sie festgelegt?
Die grundlegenden Kapitalanforderungen für Finanzinstitute sind Mindestkapitalquoten, die sicherstellen sollen, dass Banken genügend Eigenkapital haben, um Verluste abzudecken. Sie beeinflussen die Stabilität des Finanzsystems, indem sie sicherstellen, dass Banken widerstandsfähig gegen finanzielle Schocks sind. Kapitalanforderungen werden von Aufsichtsbehörden festgelegt, basierend auf Risikofaktoren wie Kreditrisiko, Marktrisiko und operationellem Risiko. **
-
Wie können Finanzinstitute das Bonitätsrisiko bei der Kreditvergabe minimieren, um die finanzielle Stabilität zu gewährleisten?
Finanzinstitute können das Bonitätsrisiko bei der Kreditvergabe minimieren, indem sie eine gründliche Bonitätsprüfung der Kreditnehmer durchführen. Dazu gehören die Überprüfung der Kreditwürdigkeit, der Einkommensverhältnisse und der bestehenden Schulden. Zudem können Finanzinstitute Sicherheiten oder Bürgschaften als Absicherung für den Kredit verlangen. Eine strengere Kreditvergabepolitik und die Festlegung von klaren Kriterien für die Kreditvergabe können ebenfalls dazu beitragen, das Bonitätsrisiko zu minimieren. Darüber hinaus ist eine regelmäßige Überwachung der Kreditportfolios und eine frühzeitige Identifizierung von Risiken entscheidend, um die finanzielle Stabilität zu gewährleisten. **
-
Was sind die grundlegenden Kapitalanforderungen für Finanzinstitute und wie beeinflussen sie die Stabilität des Finanzsystems?
Die grundlegenden Kapitalanforderungen für Finanzinstitute sind Mindestkapitalquoten, die von Regulierungsbehörden festgelegt werden, um sicherzustellen, dass Banken ausreichend Kapital haben, um Verluste abzudecken. Sie tragen zur Stabilität des Finanzsystems bei, indem sie sicherstellen, dass Banken widerstandsfähig gegen finanzielle Schocks sind und das Risiko von Bankenpleiten verringern. Eine angemessene Kapitalausstattung schützt Einleger, minimiert die Wahrscheinlichkeit von Finanzkrisen und trägt zur Vertrauensbildung in das Bankensystem bei. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.